2026-09-17 11:54:23 admin
数字货币混进传统理财,普通人该怎么看?
站在一个在银行柜台看过无数张理财单据、如今又盯紧K线的老散户视角,我发现大家最近总在问同一个问题:手里的比特币和链上收益,跟银行APP里的基金有啥不一样?其实没那么玄乎,核心就是风险来源变了。传统存款保本保息数字货币和金融产品,赚的是银行给的钱;数字货币波动剧烈,你赚的是市场情绪和流动性溢价,这钱来得快去得也快,容错率极低。
很多人以为买了数字货币就是“数字化的股票”,但底层逻辑完全不同。金融产品通常有监管兜底和信息披露,哪怕亏损也有清算程序可循;而数字资产更像一种去中心化的通证,没有中央银行背书,没有存款保险保护。一旦交易所跑路或私钥丢失,损失是永久性的。这种无抵押的信用风险,是传统金融体系里根本不敢想象的高压线,也是新手最容易踩的坑。
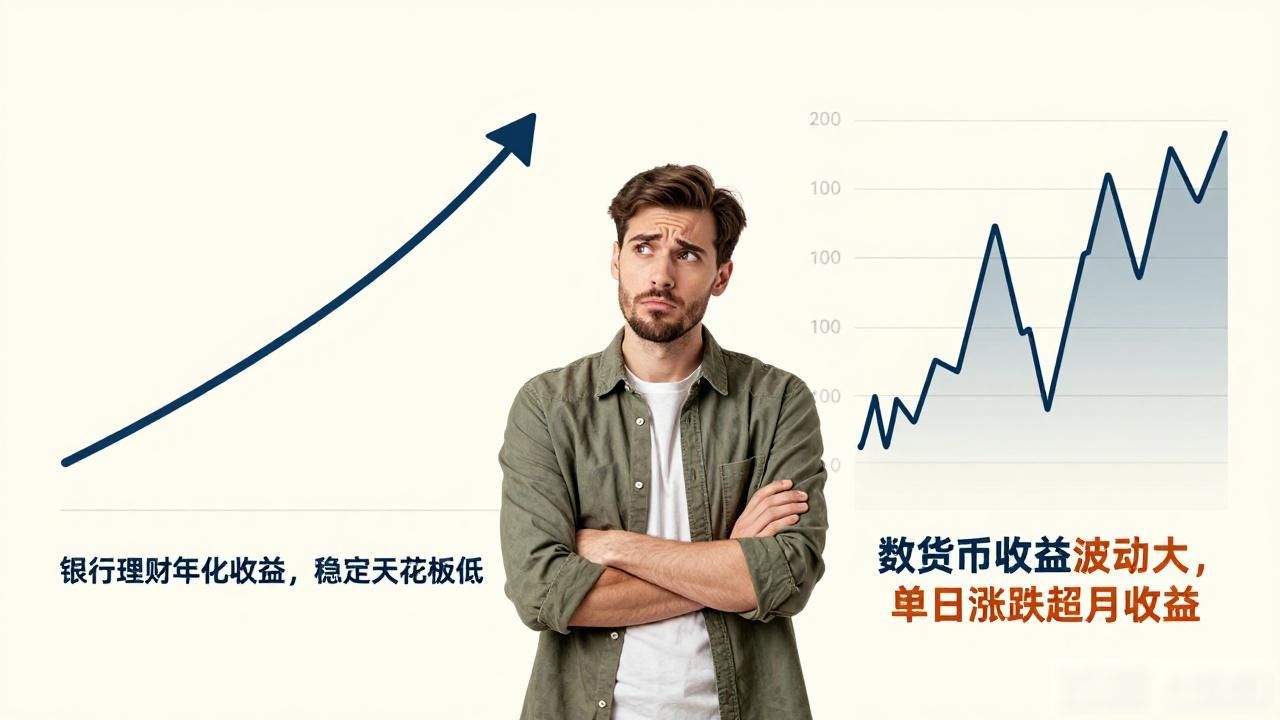
再看收益结构,差异更为具体。银行理财的收益是年化百分比,稳定但天花板肉眼可见;数字货币市场的收益是非线性的,单日涨跌幅可能超过传统资产一个月。这意味着你不能用“慢慢变富”的线性思维去管理仓位。对于大多数普通投资者,高风险伴随高波动才是常态,试图用买国债的心态去炒币,往往会在极端行情下被强制平仓,血本无归。
普通人最容易犯的错误,就是把这两类资产混在一个“大口袋”里管理,不分账户、不分逻辑。正确的做法是物理隔离:稳定需求放货币基金或银行理财,追求超额收益的部分才投入数字资产。千万别让流动性陷阱吞噬你的本金,别因为想赚快钱,把本该用来对冲生活风险的应急资金全部梭哈到链上。
说到底,这不是比谁更懂代码,而是比谁更懂自我约束。在这个信息爆炸的年代数字货币混进传统理财,普通人该怎么看?,真正的壁垒不是获取信息的速度,而是对风险边界的清醒认知。当你在决定将多少资金投入这个充满不确定性的新领域前,不妨问问自己:如果明天资产归零,我的家庭生活还能维持吗?这个问题的答案,比任何技术指标都来得真实。
原文链接:https://czcqfcyy.com/gtut/721.html
本文版权:如无特别标注,本站文章均为原创。
