2026-08-04 13:56:38 admin
未来三年央行数字货币落地,普通人怎么抓住机会
央行数字货币不是简单的电子支付升级,它正在重塑我们与钱的关系。未来三年未来三年央行数字货币,数字人民币会从试点走向全面普及,钱包里的“数字现金”将像今天的微信支付一样常见。这不是遥远的金融概念,而是接下来几年每个人都要面对的现实变化。
钱包形态会发生根本性转变。现在大家习惯把银行卡绑在支付宝或微信上,但央行数字货币是法定货币本身,不依赖任何商业机构。手机没信号时也能完成转账,两个设备碰一碰就能付钱,这种“双离线支付”能力在极端场景下价值巨大。未来三年,你会看到数字人民币钱包像当年的二维码一样,从新鲜事物变成生活标配。
企业端的变革可能比个人更早到来。供应链金融长期被账期拖累,中小企业拿着应收账款却贷不到款。央行数字货币的可编程性让资金流向变得透明可控,智能合约能确保货款到达指定用途才自动释放。制造业老板会发现,基于真实交易数据的融资不再需要繁琐抵押,资金周转效率可能提升数倍。
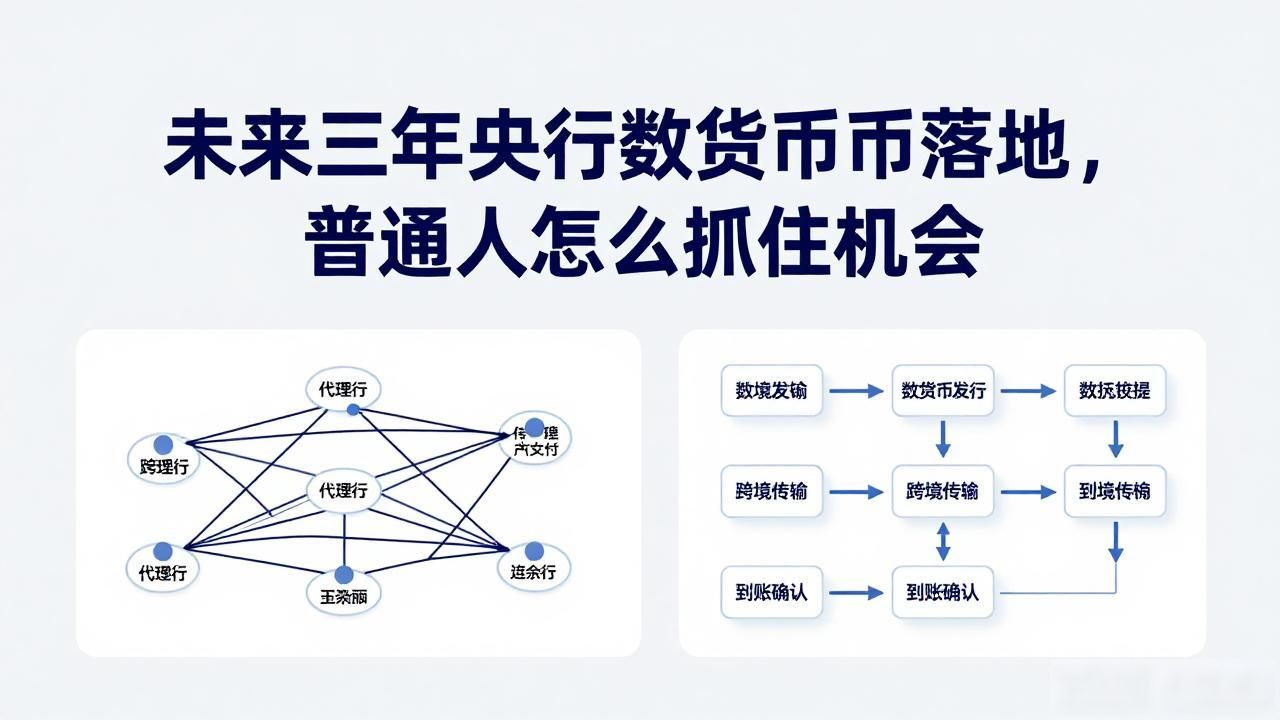
跨境支付是另一个被低估的突破口。传统国际结算要经过代理行层层中转,耗时三到五天且费用高昂。数字人民币的跨境试点已在多个自贸区展开,未来三年,外贸企业有望体验秒级到账的跨境结算。这不仅是速度提升,更意味着人民币在国际贸易中的话语权正在增强。
对普通人的理财习惯而言,现金管理会变得更精细。数字人民币钱包可以设置“支付即理财”未来三年央行数字货币落地,普通人怎么抓住机会,闲置余额自动申购货币基金,消费时又无缝切换回支付状态。这种资金效率的优化,会让很多人重新审视自己的现金管理方式,银行柜台前排队买理财的场景可能成为历史。
技术迭代带来的隐私权衡同样值得关注。央行数字货币采用“可控匿名”设计,小额交易完全匿名,大额资金流向则接受监管。这个平衡点意味着,普通人的日常消费不会被监控,但洗钱、逃税等违法行为将无处遁形。理解这个边界,能帮你更好地适应新的支付生态。
原文链接:https://czcqfcyy.com/fgrg/4.html
本文版权:如无特别标注,本站文章均为原创。
