2026-10-13 22:59:52 admin
e-euro央行数字货币e-euro央行数字货币,欧洲央行为什么迟迟不推行,欧洲央行为什么迟迟不推行
e-euro是欧洲央行推进了多年的数字欧元项目,核心目标是让欧元区拥有自己的央行数字货币,但落地节奏远比外界预期要慢。
技术层面,离线支付是最棘手的部分。e-euro必须支持无网络环境下的点对点转账,同时满足反洗钱和反恐融资的监管要求。欧洲央行在2024年发布的白皮书中明确提出离线交易将设额度上限,但具体数字至今没有公布。隐私保护和数据主权之间的张力,让技术方案反复推翻重来。
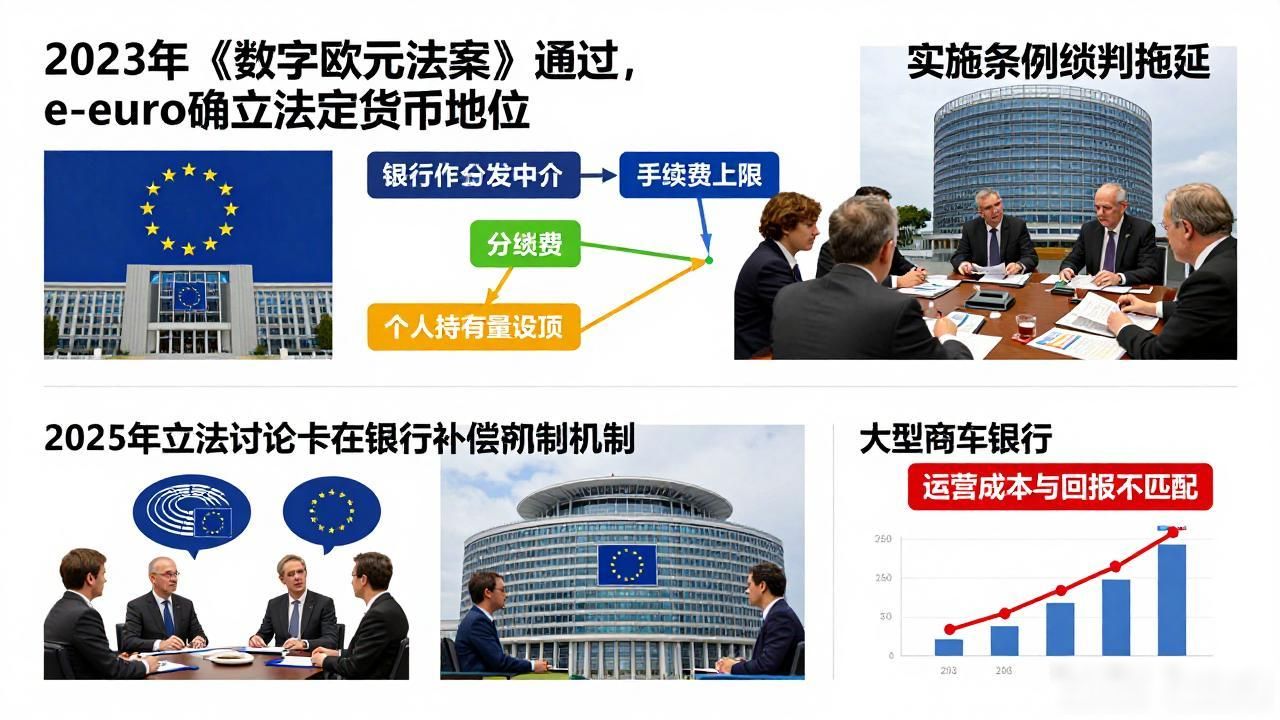
法律框架上e-euro的央行数字货币,欧洲议会和理事会已在2023年通过《数字欧元法案》,确立了e-euro的法定货币地位。实施条例的谈判却拖了很久,涉及银行如何作为分发中介、手续费上限怎么定、个人持有量是否设顶等问题。2025年的立法讨论仍卡在银行补偿机制上,大型商业银行担心承担运营成本却拿不到足够回报。
竞争压力是另一层变量。Visa、Mastercard和区域性银行App都在加速布局稳定币结算通道。e-euro如果只停留在"国家数字货币"的定位上,很难吸引年轻人主动使用。欧洲央行内部有声音主张加入小额奖励机制,但反对者认为这会模糊货币政策的独立性。
时间线上,欧洲央行原计划在2029年前启动面向公众的试点,目前更可能是分阶段推进:先允许银行和商户接入,再逐步向个人钱包开放。大概率采用账户型与代币型混合架构,既保留无现金社会的便利,又守住央行对基础货币的最后一道闸门。
原文链接:https://czcqfcyy.com/fgrg/1148.html
本文版权:如无特别标注,本站文章均为原创。
